楽天証券とSBI証券、NISAはどっちで始めるべき?クレカ積立のカード選びまで携帯ショップ店員が比較
2026-06-23 公開 · 2026-09-18 更新 · 約9分で読めます
※ この記事にはアフィリエイト広告(PR)が含まれます。
現役の携帯ショップ店員(勤務10年以上)が書いています。投資歴5年・全体資産2,395万円を実データで公開しながら、自分で試した内容だけを書いています。プロフィール
この記事でわかること
- 楽天証券とSBI証券、NISAを始めるならどちらが向いているか
- 資産2,000万円超を積み上げてきた経験からの正直な比較
- 「どちらでもいい」ではなく、あなたに合う方を選ぶ基準
「楽天かSBIか」で止まっている人へ
NISAを始めようと調べると、必ず出てくる2択がある。
楽天証券かSBI証券か。
どちらも「日本最大級のネット証券」で、比較記事を読んでも「どちらでも大丈夫」という結論になりがちだ。
でも実際に選ぶ必要がある。私が10年かけて資産2,000万円超を積み上げてきた経験をもとに、正直な比較をする。
2社の基本スペック比較
| 項目 | 楽天証券 | SBI証券 |
|---|---|---|
| 口座数 | 約1,100万 | 約1,200万 |
| クレカ積立上限 | 月10万円 | 月10万円 |
| クレカ積立ポイント還元 | 0.5〜1.0%(楽天カード) | 0.5〜1.0%(三井住友カード系) |
| アプリの使いやすさ | ◎ | ○ |
| 取扱投資信託数 | 約2,500本 | 約2,600本 |
数字だけ見るとほぼ互角だ。
決め手は「どの経済圏にいるか」
私の結論はシンプルで、普段どのポイントを貯めているかで決めるのが一番合理的だ。
楽天経済圏の人は楽天証券
楽天カード・楽天市場・楽天モバイルをよく使っている人は、楽天証券一択でいい。
楽天カードでクレカ積立をすると、楽天ポイントが貯まる。そのポイントを楽天市場での買い物に使えるので、実質的な節約効果が高い。
Vポイント(三井住友系)を使う人はSBI証券
三井住友カード(NL)をメインカードにしている人はSBI証券が合いやすい。
SBI証券では三井住友カード(NL)でクレカ積立ができ、Vポイントが貯まる。年会費無料なのにポイント還元があるので、持っていない人でも作る価値がある。
どちらでも同じこと
- 人気インデックスファンド(eMAXIS Slim 全世界株式など)は両方で買える
- 手数料はどちらもほぼ0円
- どちらで始めても後から変更できる(ただし手間はかかる)
私は両方使って気づいたこと
実は私はSBI証券と楽天証券の両方を使っている。
SBI証券では日本株の個別株投資とS&P500積立がメイン。楽天証券では旧NISA(つみたてNISA)でETFや投資信託を積み立てていた。
両方使ってみて分かったのは、操作の感覚が少し違うということだ。
楽天証券はアプリのUIがシンプルで直感的に使いやすい。SBI証券は機能が多い分、慣れるまで少し時間がかかったが、情報量が豊富で調べやすい。
初心者には楽天証券の方が画面がわかりやすいという印象を持っている。一方で、個別株や投資信託の幅を広げていくならSBI証券の方が選択肢が多い。
私の選択
私はSBI証券で積み立てている。
理由は三井住友カード(NL)を普段使っていて、Vポイントを貯めているからだ。毎月の積立でポイントが貯まり、それを別の用途に使える。
楽天ユーザーだったら楽天証券にしていたと思う。どちらが優れているというより、自分の生活に合わせた選択が一番効率的だ。
NISAのクレカ積立は「どのカードで」やるかも大事
証券会社を決めたら、次はクレカ積立のカード選びだ。
NISAの積立は、現金(口座引落)ではなくクレジットカードで設定するのが基本。現金だと何も貯まらないが、クレカ積立にするだけで毎月の積立額に応じてポイントが還元される。月3万円・還元率1%なら年間3,600ポイント、10年で36,000ポイント。設定を1回変えるだけの差としては大きい。
実際、私も5年クレカ積立を続けて、マネーフォワードで見るとポイントが約2.2万円分貯まっていた。毎月、何もせず自動で積み上がるのが一番の強みだ。
主要カードの還元率を比較
| 証券会社 | 対応カード | 積立還元率 |
|---|---|---|
| 楽天証券 | 楽天カード | 0.5〜1.0% |
| SBI証券 | 三井住友カード(NL / GOLD) | 0.5〜1.0% |
| マネックス証券 | マネックスカード | 1.1% |
| auカブコム証券 | au PAYカード | 1.0% |
還元率だけ見るとマネックスカードの1.1%が最高水準だ。ただしマネックスポイントはdポイントやAmazonギフト券などへの交換が必要で、楽天ポイントやVポイントほど使い道が広くない。還元率の高さだけでなく、普段の生活でそのポイントを使えるかまで含めて選ぶのがいい。
私はNISAのカードを3回変えた(実体験)
偉そうに書いているが、私も最初から今の形だったわけではない。NISAの積立に使うカードは、これまで3回変えてきた。
① 楽天カード×楽天証券(旧NISA時代) 最初は楽天カード×楽天証券。当時は楽天経済圏に生活をまとめていたので、貯まった楽天ポイントをそのまま積立にも回せた。画面もシンプルで、初心者の入り口としては本当に使いやすかった。
② マネックスカード(試した時期) 「還元率1.1%が業界最高」と聞いて試してみた。噂で「審査が厳しい」と言われていたが、実際はあっさり通過。還元率は確かに高かった。
③ 三井住友カード(NL)GOLD×SBI証券(現在) 最終的に、証券口座をSBI証券に整理したタイミングで三井住友カード(NL)GOLDに落ち着いた。決め手は年間100万円使えば翌年から年会費が永年無料になること。通常5,500円の年会費が実質0円になる。NISAの積立額(上限月10万円まで)もこの100万円にカウントされるので、積み立てている人ほど条件をクリアしやすい。コンビニ・マクドナルドでのタッチ決済が最大7%還元なのも地味に効いている。
3回変えて分かったのは、「どの証券会社をメインにするか」でカードは自然に決まるということ。還元率0.1%を追いかけるより、自分の生活動線に合ったカードを1枚決めて、淡々と積み立てるほうがずっと楽だ。
よくある質問
Q:楽天証券とSBI証券、後から変更できる? A:できるが手間がかかる。NISA口座は1人1口座のみのため、変更するには「廃止手続き → 移管 → 再開設」という手順が必要で、移管中は非課税での取引ができない。迷っているなら最初から「自分が使いやすい方」を選ぶことを強く推奨する。
Q:2つの証券会社でNISAを開設できる? A:できない。NISA口座は同時に1社しか持てない。2社で口座を開いても、NISAは1社にしかならない。証券口座自体(特定口座・一般口座)は複数持てる。
Q:ポイ活をあまりしていないなら、どちらでもいい? A:正直どちらでもいい。であれば、使いやすさの観点でアプリが直感的と評判の楽天証券を選ぶのが無難だ。
Q:クレカ積立で貯まったポイントはいつ使える? A:各社で付与タイミングが違う。楽天ポイントは積立日から翌々月頃、Vポイントは翌月頃が一般的だ。最新の付与スケジュールは公式サイトで確認してほしい。
Q:クレカ積立の上限(月10万円)以上を積み立てたい場合は? A:上限を超える分は現金(口座引落)で設定できる。ポイント還元は月10万円分までになるが、積立額そのものに制限はない。
「どちらにすべきか」の最終判断フロー
楽天市場・楽天カードをよく使う? → はい → 楽天証券 → いいえ → 三井住友カードを使っている? → はい → SBI証券 → いいえ → どちらでも可。アプリのUIで選ぶなら楽天証券
どちらを選んでも、長期で積み立てれば資産は増える。悩む時間より、1日でも早く始める方が大切だ。
まとめ:迷ったらこれで決める
- 楽天カードを使っている → 楽天証券
- 三井住友カードや他カードを使っている → SBI証券
- どちらも持っていない → 三井住友カード(NL)を作ってSBI証券
どちらを選んでも、始めることが一番大事だ。比較で止まっている時間が一番もったいない。
📊 NISAのシミュレーションをやってみる → NISA積立シミュレーター
💳 三井住友カード(NL)について詳しく知りたい方 → 三井住友カード(NL)1年使った正直レビュー
💡 自分に合うカードがまだ決まらない方へ → クレジットカード診断ツール(4つの質問で無料診断)
📗 NISAとiDeCo、どちらを先にやるべきか → iDeCoとNISA、どちらを先にやるべきか徹底比較
📚 こちらも読まれています
資産2,395万円の中身を全部公開【現金は11%だけ・配分の考え方】
投資歴5年・携帯ショップ店員の全資産2,395万円を「種類別」で公開。投資信託44%・株式34%・現金11%・年金10%。なぜこの配分なのか、現金比率をなぜ上げたのかを正直に書きます。
2026-07-20 公開 ・ 2026-09-26 更新
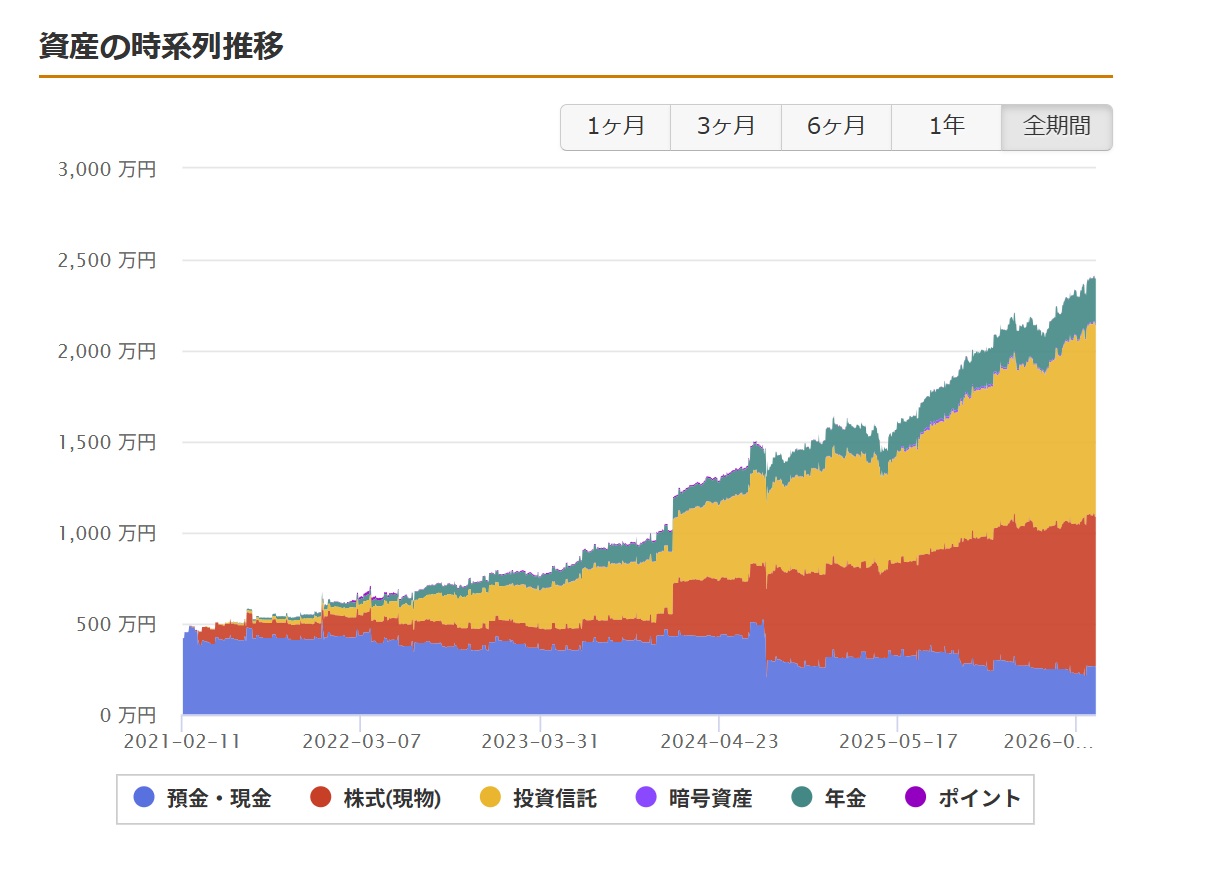
資産450万→2,395万円になった5年間の推移【増えた分と、自分で入れた分を分けて公開】
2021年から2026年までの資産推移を公開。450万円が2,395万円になった5年間で、投資の利益はいくらで、自分で積み立てたお金はいくらか。混ぜずに分けて正直に書きます。
2026-07-20 公開 ・ 2026-10-06 更新
携帯ショップで10年働いて気づいた、お金の本質【現役店員の正直な話】
携帯ショップで10年以上働きながら、投資で資産2,395万円を達成した著者が「お金について気づいたこと」を正直に書きます。源泉徴収票十数年分から見えた「額面から引かれる割合」の実データも公開。
2026-07-18 公開 ・ 2026-09-05 更新
🔥 よく読まれている記事
この記事を書いた人
会社脱出ラボ管理人(携帯ショップ店員・30代)
携帯ショップに10年以上勤務。リベ大YouTubeをきっかけにインデックス投資を開始し、資産450万円→2,395万円を達成。 Claude AIでIT知識ゼロからブログを構築。「会社に依存しない生活」を目指して実験中。