オルカンとS&P500どっちがいい?両方積み立てた店員が実データで答える
2026-06-21 公開 · 2026-09-18 更新 · 約10分で読めます
※ この記事にはアフィリエイト広告(PR)が含まれます。
現役の携帯ショップ店員(勤務10年以上)が書いています。投資歴5年・全体資産2,395万円を実データで公開しながら、自分で試した内容だけを書いています。プロフィール
📌 この記事の投資データは2026年7月時点のものです。相場によって数字は変わります。
「オルカンとS&P500、結局どっちがいいの?」
これは私が携帯ショップの店頭でも、プライベートでもよく聞かれる質問だ。ネットにも比較記事はたくさんある。でも、その多くが「一般論」で終わっている。
私はオルカンもS&P500も両方を、5年間コツコツ積み立ててきた。だからこの記事では、教科書的な違いだけでなく、両方持っている自分の実際のリターンを公開しながら、正直に答えていく。
この記事でわかること
- オルカンとS&P500の「一番大事な違い」1つ
- 【実データ】両方持つ私の5年間のリターン公開(+128%・+152%など)
- あなたはどっちが向いている?タイプ別の選び方
- 2026年の話題:スペースXはどっちに入る?
先に結論
- 長期でコツコツ積み立てるなら、どっちを選んでも大きくは外さない。
- どうしても選べないなら、両方持つのもアリ(私は実際そうしている)。
- 一番もったいないのは、選ぶのに悩みすぎて「始めないこと」。
理由を、実データと一緒に説明していく。
そもそもオルカンとS&P500は何が違う?
ざっくり言うと、「世界に分散するか、米国に集中するか」の違いだ。
- オルカン(eMAXIS Slim 全世界株式):世界約50カ国・約3,000銘柄にまとめて投資。連動指数はMSCI ACWI(全世界株価指数)。
- S&P500(eMAXIS Slim 米国株式):米国の代表的な大企業500社に投資。
数字で並べるとこうなる。
| オルカン | S&P500 | |
|---|---|---|
| 投資対象 | 全世界 約50カ国 | 米国のみ |
| 銘柄数 | 約3,000銘柄 | 500社 |
| 米国比率 | 約62.8%(2026年4月時点) | 100% |
| 分散 | 高い(世界中) | 米国に集中 |
| 信託報酬(年・税込) | 0.05775%以内 | 0.08140% |
※信託報酬は運用にかかるコスト。どちらも業界最安クラスで、差はごくわずかだ。
ここで大事なのは、オルカンも中身の約6割は米国株だということ。「オルカン=米国を避ける」ではなく、「米国を中心にしつつ、残り約4割で世界にも分散する」のがオルカンだ。だから両者の値動きは、実はかなり似ている。
【実データ公開】両方持っている私の5年間のリターン
ここからが、他の比較記事では読めない部分だと思う。
私が実際に保有しているオルカンとS&P500の損益率が、こちら(2026年7月時点)。
| ファンド | 私の損益率 | 保有先 |
|---|---|---|
| S&P500(一番古い積立) | +152% | 楽天証券 |
| オルカン(一番古い積立) | +128% | SBI証券 |
| S&P500(数年前から) | +96% | マネックス証券 |
| オルカン(あとから追加) | +37% | SBI証券 |
この表から、正直な学びが2つある。
① オルカンもS&P500も、両方しっかり増えた。 損益率だけ見るとS&P500の方が高く見えるが、オルカンも+128%だ。「どっちを選んでも、続けていれば十分伸びた」というのが私の実感だ。
② 数字の差は「銘柄選び」より「いつ買ったか」で決まっている。 同じS&P500でも+152%と+96%がある。同じオルカンでも+128%と+37%だ。これは早く始めて長く放置したものほど伸びているということ。つまり——
どっちのファンドを選ぶかで悩むより、1日でも早く始めて、途中でやめないことの方が、結果への影響はずっと大きい。
これが5年やってみた私の結論だ。
私の投資スタンス
私は短期の値動きは、正直ほとんど気にしていない。
「すぐ使うお金じゃないし、経済は長い目で見れば成長すると思う。だから積み立てて放っておけば増える」
——この考えで、下落相場でも積立を止めずに続けてきた。オルカンとS&P500を両方持っているのは、「米国が強いのは分かるけど、30年後も同じとは言い切れない」から。全世界にも分散して、どこが伸びても乗れるようにしている。
2026年の話題:スペースXはどっちに入る?
2026年6月にスペースXが史上最大級のIPO(新規上場)をして、「自分の積立ファンドにスペースXは入るの?」という質問が増えた。答えはファンドによって違う。
- オルカン → 2026年6月下旬に自動で組み入れ済み。MSCI ACWIには「大型IPOは早期に組み入れる」ルールがあるため。
- S&P500 → 当面入らない。S&P500は「上場12カ月以上」「4四半期連続で黒字」が採用条件で、現状赤字のスペースXは条件を満たさない。
ただし、スペースX目当てでファンドを乗り換える必要はない。オルカンに入るといっても比率は2〜3%程度だし、赤字企業で値動きも荒い。「少しだけ自動で入ってくる」くらいがちょうどいい。
で、あなたはどっちを選べばいい?
タイプ別に整理すると、こうなる。
S&P500が向いている人
- 「世界経済の中心はこれからも米国」と信じられる
- 米国企業に集中して、シンプルに持ちたい
オルカンが向いている人
- 「米国一強がいつまで続くか分からない」と感じる
- 世界に分散して、なるべく安心して放っておきたい
両方でもいい人
- 選べなくて、始めるのが止まっている人
- (私はこのタイプ。悩むくらいなら両方買って、「続けること」を優先した)
今から始めるのは遅い?「高すぎる」は10年前も言われていた
「オルカンもS&P500も、もう上がりすぎ。今から買うのは怖い」——これも店頭でよく聞く声だ。
でも、この「高すぎる」という声は、10年前も20年前もずっと言われ続けてきた。それでも指数は、暴落を何度もはさみながら、長期では最高値を更新してきた。
長期積立の考え方はシンプルだ。「今が高いか安いか」を当てにいくのではなく、「10年後・20年後も世界経済は成長しているか」で判断する。私は「成長する」と思っているから、高値に見える時期でも淡々と積み立てている。
始め方は「設定して放置」するだけ(4ステップ)
「やってみたい」と思っても、最初の設定でつまずく人は多い。でも実際にやることは、たった4つだ。
- 証券口座を開設する … 楽天・SBI・マネックスなど。スマホで完結し、マイナンバーカードと銀行口座があればいい。
- クレカ積立を設定する … 現金(口座引落)より、対応カードで積み立てるほうがポイントが乗る。
- 「eMAXIS Slim(S&P500 or 全世界株式)」を積立設定する … NISAの「つみたて投資枠」を使えば利益が非課税。月1,000円からでいい。
- あとは放置する … ここが一番大事で、一番むずかしい。
最後の「放置」について、正直に白状しておく。
始めた最初の数か月は、私も毎日アプリを開いて一喜一憂していた。でも見ても増えないし、下がればメンタルが削れるだけ。"半年に1回しか見ない"仕組みにしてからのほうが、むしろ淡々と続けられた。
よくある質問
Q. 月いくらから始めればいい? 無理のない金額でいい。月1,000円でも、まず"仕組みを作る"ことに意味がある。金額を大きくするのは、値動きに慣れてからでも遅くない。私も最初から今の額だったわけではなく、少しずつ増やしてきた。
Q. NISA枠と特定口座、どっちで買うべき? まずはNISAの「つみたて投資枠」が最優先だ。利益に税金がかからないからだ。非課税枠を埋めてから、あふれた分を特定口座で買うのが基本になる。
Q. 下がったらやめるべき? 私の答えは「むしろ下がったときこそ続ける」だ。下落は同じ金額でたくさん買える"バーゲン"でもある(ドルコスト平均法)。実際、2022年の下落局面で売らずに積み立て続けたことが、今のリターンにつながっている。やめたくなったら、金額を下げてでも"ゼロにしない"のがおすすめだ。
店員として最後に一言
店頭で「どっちがいいですか?」と何度も聞かれてきたが、私の本音はいつも同じだ。
「どっちでもいいから、少額でも今日から始めて、やめないこと」——これに尽きる。
立派なファンドを選んでも、始めなければ0円のまま。逆に、どっちを選んでも、続けた人はちゃんと増えている。私の実データが、その証拠だと思っている。
まとめ
- オルカン=全世界(中身の約6割は米国)、S&P500=米国のみ
- 私の実データでは両方とも大きく増え、差は「銘柄選び」より「始めた時期」で決まった
- スペースXはオルカンに組み入れ済み・S&P500は当面入らないが、乗り換えは不要
- 迷うなら両方持つのもアリ。一番大事なのは「早く始めて続ける」こと
まずは、自分がいくら積み立てられて、どれくらい増える可能性があるかを知るところから始めてみてほしい。
関連記事
💡 過去のリターンは将来を保証するものではありません。投資は余裕資金で、自分のペースで。この記事は私個人の実体験であり、特定の商品の購入を勧めるものではありません。
📚 こちらも読まれています
資産2,395万円の中身を全部公開【現金は11%だけ・配分の考え方】
投資歴5年・携帯ショップ店員の全資産2,395万円を「種類別」で公開。投資信託44%・株式34%・現金11%・年金10%。なぜこの配分なのか、現金比率をなぜ上げたのかを正直に書きます。
2026-07-20 公開 ・ 2026-09-26 更新
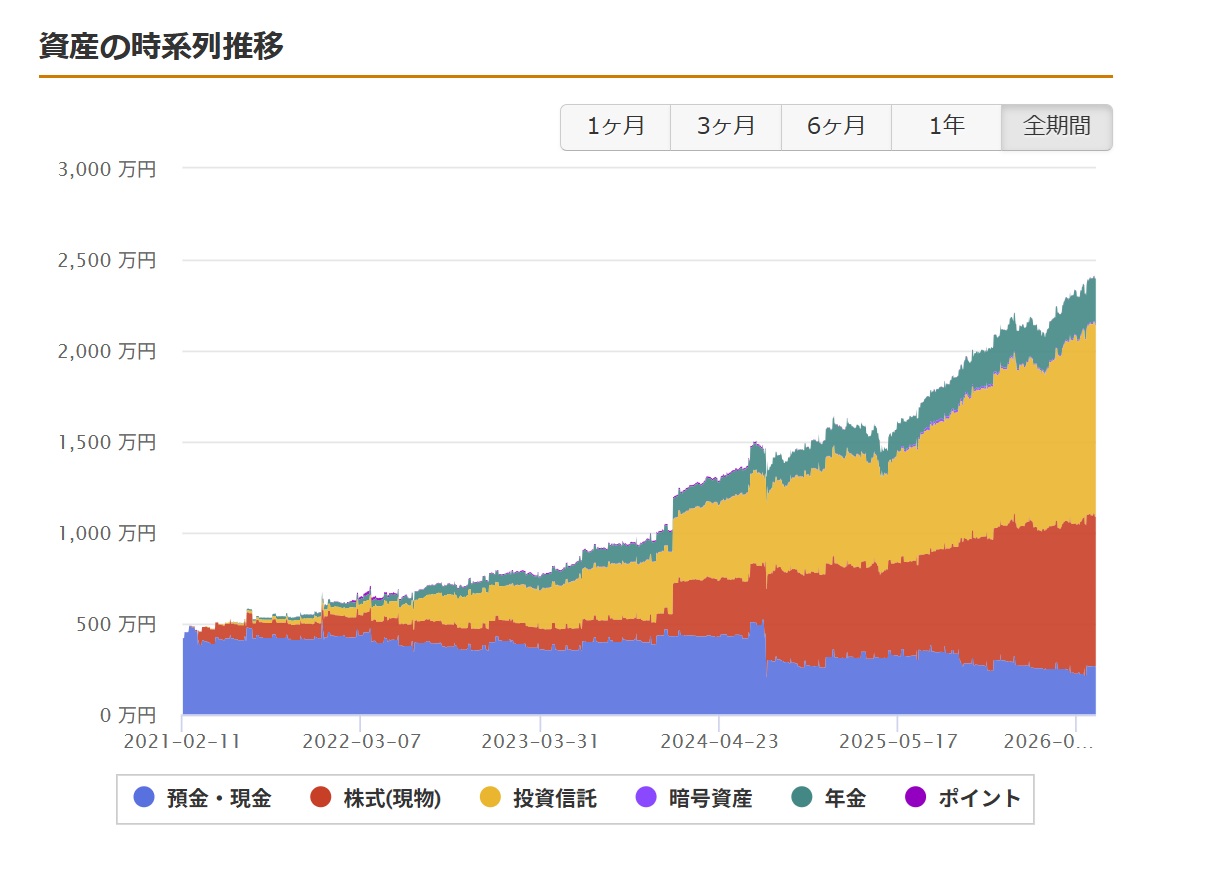
資産450万→2,395万円になった5年間の推移【増えた分と、自分で入れた分を分けて公開】
2021年から2026年までの資産推移を公開。450万円が2,395万円になった5年間で、投資の利益はいくらで、自分で積み立てたお金はいくらか。混ぜずに分けて正直に書きます。
2026-07-20 公開 ・ 2026-10-06 更新
携帯ショップで10年働いて気づいた、お金の本質【現役店員の正直な話】
携帯ショップで10年以上働きながら、投資で資産2,395万円を達成した著者が「お金について気づいたこと」を正直に書きます。源泉徴収票十数年分から見えた「額面から引かれる割合」の実データも公開。
2026-07-18 公開 ・ 2026-09-05 更新
🔥 よく読まれている記事
この記事を書いた人
会社脱出ラボ管理人(携帯ショップ店員・30代)
携帯ショップに10年以上勤務。リベ大YouTubeをきっかけにインデックス投資を開始し、資産450万円→2,395万円を達成。 Claude AIでIT知識ゼロからブログを構築。「会社に依存しない生活」を目指して実験中。